Cómo organizar las finanzas trabajando 100% desde casa: guía para tomar el control
El trabajo remoto trae libertad de horario, pero también retos financieros que pocas personas anticipan. Esta guía reúne estrategias concretas para que tu dinero rinda al máximo sin salir de casa.
Organizar las finanzas cuando trabajas desde casa requiere un enfoque distinto al de las finanzas personales tradicionales: implica separar los gastos del hogar de los laborales, construir un presupuesto que contemple servicios como internet y luz como herramientas de trabajo, y crear tu propio colchón financiero ante la ausencia de prestaciones. Si alguna vez has tenido la sensación de que el dinero "se va sin saber a dónde" aunque no hayas salido de casa, no es una percepción equivocada: el trabajo remoto mezcla tu vida personal y laboral en el mismo espacio, y eso tiene un costo financiero real que pocas guías abordan.
A lo largo de este artículo encontrarás cómo hacer un diagnóstico honesto de tu situación financiera, un método para presupuestar con ingresos variables, una forma práctica de separar los gastos del hogar de los del trabajo, estrategias para construir tu propio fondo de emergencia y herramientas digitales que pueden ayudarte a mantener el control sin complicaciones.

Diagnóstico financiero: el primer paso para organizar las finanzas desde casa
Antes de aplicar cualquier estrategia, vale la pena detenerse a revisar el panorama completo. Muchas personas conocen su sueldo bruto, pero no su ingreso neto real, sobre todo quienes trabajan por honorarios o bajo el régimen de plataformas digitales, donde la retención de ISR puede reducir el ingreso disponible entre un 10% y un 20% dependiendo del monto facturado.
El siguiente paso es identificar qué gastos aumentaron con el home office y cuáles disminuyeron. Por un lado, el recibo de luz, el consumo de internet, el agua y los snacks durante la jornada suelen subir. Por otro, el transporte, la ropa de oficina y las comidas fuera de casa tienden a bajar. Hacer esa comparación con números reales puede revelar que el trabajo remoto no siempre es tan económico como parece.
Un ejemplo concreto: una persona en México que factura $25,000 mensuales por honorarios y no aparta la retención de ISR puede encontrarse a fin de año con una declaración anual que le exige un pago inesperado. Conocer el ingreso neto real desde el inicio evita ese tipo de sorpresas y da una base sólida para cualquier decisión financiera.
Cómo separar los gastos del hogar y los del trabajo remoto
Este es uno de los puntos ciegos más comunes del teletrabajo: cuando la casa es también la oficina, el presupuesto personal y el laboral se fusionan, y eso distorsiona la lectura real de las finanzas. La buena noticia es que existe un método concreto para separar ambos.
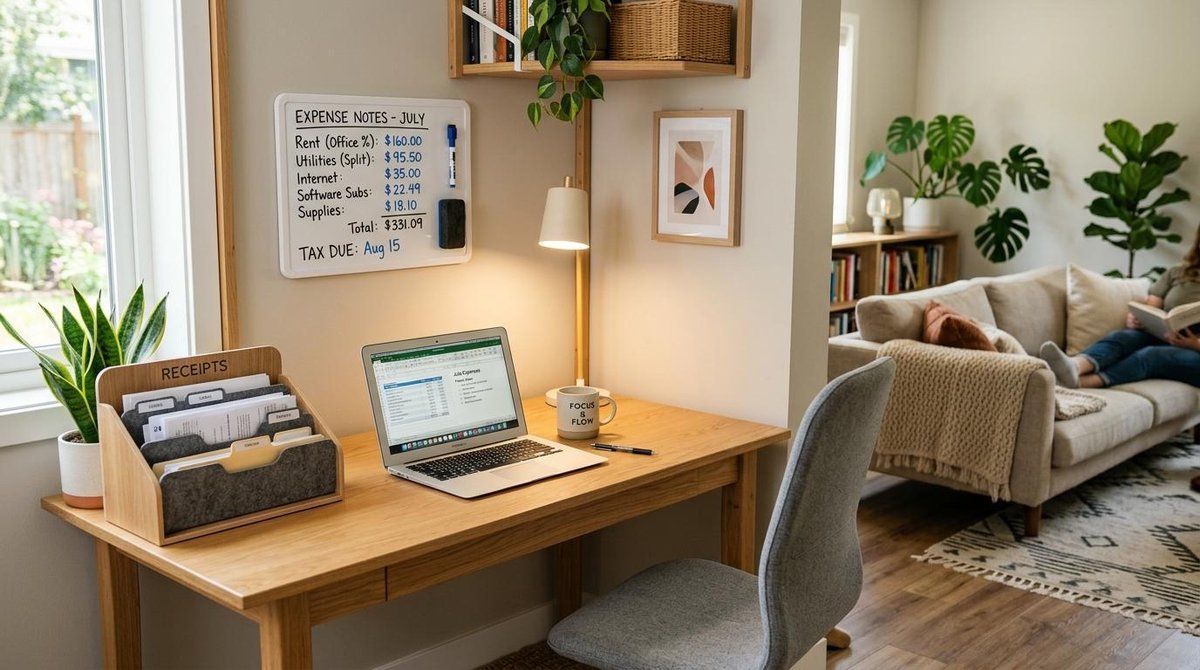
El punto de partida es calcular el porcentaje de uso laboral de los servicios compartidos. Si tu jornada de trabajo es de 8 horas sobre un día de 24, alrededor del 33% del costo de internet y electricidad puede clasificarse como gasto laboral. Ese porcentaje se asigna a una categoría separada dentro del presupuesto, distinta de los gastos personales del hogar. Con ese cálculo, puedes saber cuánto cuesta realmente trabajar desde casa.
El siguiente nivel es tener cuentas o apartados distintos para el dinero personal y el dinero destinado a operación laboral. Además de claridad financiera, esta separación puede tener beneficios fiscales: quienes emiten facturas bajo el régimen de honorarios o actividad empresarial podrían deducir de forma proporcional gastos como internet, electricidad o incluso parte de la renta, siempre con el respaldo de facturas y con asesoría de una persona especialista en contabilidad.
Presupuesto para ingresos variables: un método que funciona en el home office
No todas las personas que trabajan desde casa tienen un sueldo fijo cada quincena. Para quienes reciben ingresos variables, el presupuesto tradicional puede quedarse corto.
La regla del ingreso mínimo como base del presupuesto
En lugar de presupuestar con el ingreso promedio, el punto de partida más seguro es el mes de menor ingreso de los últimos seis meses. Ese número se convierte en la base del presupuesto y debe cubrir los gastos esenciales sin depender de meses buenos. Las categorías sugeridas son: gastos fijos del hogar, gastos laborales proporcionales (internet, luz, herramientas digitales de pago), alimentación, deudas vigentes y un porcentaje destinado al fondo de emergencia.
Este enfoque tiene una ventaja psicológica importante: elimina la ansiedad de los meses de menor ingreso, porque el presupuesto ya estaba diseñado para ellos. Los meses de mayor ingreso se convierten en oportunidades, no en la norma esperada.
Qué hacer con los meses de ingresos altos
Cuando un mes supera el ingreso mínimo base, el excedente puede distribuirse con una lógica sencilla. Por ejemplo, si el ingreso mínimo base es de $15,000 y en un mes se reciben $22,000, los $7,000 adicionales podrían dividirse así: 50% al fondo de emergencia o de meses flacos, 30% a una meta a mediano plazo (equipo de trabajo, curso, viaje) y 20% a gasto discrecional sin culpa. Los porcentajes son flexibles, pero la clave es decidirlo antes de gastar, no después.
Fondo de emergencia propio: tu red de seguridad sin prestaciones laborales
Uno de los aspectos que los consejos genéricos de finanzas personales suelen ignorar es que muchas personas en trabajo remoto, sobre todo quienes trabajan por proyecto o como freelancers, no tienen acceso a prestaciones como aguinaldo, fondo de ahorro patronal ni liquidación. Eso hace que el fondo de emergencia no sea un lujo, sino una prioridad urgente.
La meta recomendada es acumular entre tres y seis meses de gastos esenciales. Para llegar ahí sin depender de la disciplina del fin de mes, el método más efectivo es apartar un porcentaje fijo de cada pago recibido en el momento en que llega. Si esperas a fin de mes para ver "lo que sobra", en la mayoría de los casos no sobra nada.
Las apps financieras pueden facilitar mucho este proceso. Por ejemplo, la app de Mercado Pago permite crear apartados de dinero con metas específicas, de modo que al recibir un pago puedas separar de forma automática una parte sin que ese dinero se mezcle con el saldo disponible para el día a día. Tener ese dinero "fuera de vista" reduce la tentación de usarlo para gastos no planeados.
Herramientas digitales para controlar tus finanzas sin salir de casa
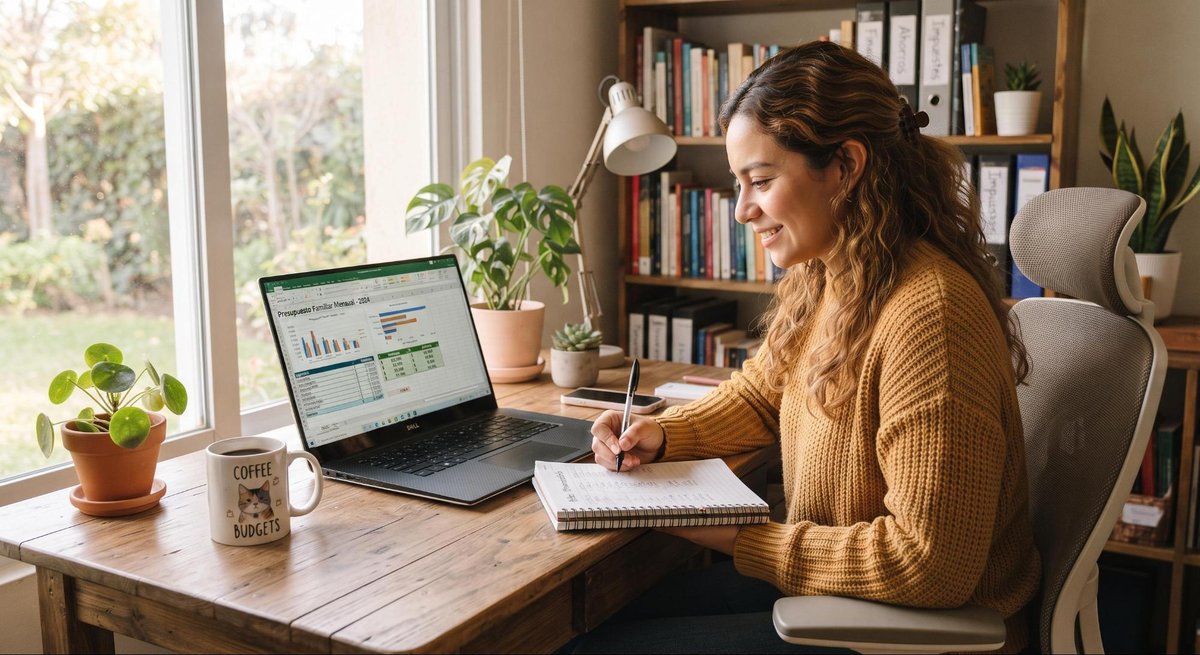
La tecnología es una aliada natural para quien ya trabaja con herramientas digitales todo el día. Incorporar algunas de ellas al control financiero puede marcar una diferencia real en poco tiempo.
Estos son los tipos de herramientas que pueden apoyar la organización de las finanzas en el home office:
- Apps de presupuesto y seguimiento de gastos: permiten registrar cada movimiento y visualizar en qué categorías se va el dinero cada mes.
- Hojas de cálculo personalizadas o plantillas gratuitas: una opción sin costo que puede adaptarse a cualquier estructura de ingresos, incluyendo los variables.
- Apps financieras con apartados o metas de dinero: útiles para separar el fondo de emergencia, los gastos laborales y el ahorro en un mismo lugar.
- Recordatorios automáticos para pagos recurrentes: evitan cargos por mora y ayudan a tener visibilidad de los compromisos fijos del mes.
- Herramientas de facturación: indispensables para quienes trabajan por honorarios y necesitan emitir CFDI con regularidad.
No es necesario usar todas al mismo tiempo. Probar una sola herramienta durante un mes y evaluar si mejora el control financiero es un punto de partida razonable y sin complicaciones.
Hábitos financieros que marcan la diferencia en el día a día remoto
Trabajar desde casa tiene una trampa psicológica que pocas guías mencionan: la proximidad constante a las tiendas en línea, el delivery y las suscripciones digitales hace que los gastos impulsivos se acumulen de forma silenciosa. No es falta de voluntad, es el entorno.
Cuatro hábitos concretos pueden cambiar esa dinámica. Primero, revisar el estado de cuentas una vez por semana: no a diario (genera ansiedad) ni a fin de mes (genera sorpresas). Segundo, designar un día específico para hacer compras en línea y pedidos a domicilio, en lugar de hacerlos en cualquier momento de la jornada. Tercero, hacer una auditoría de suscripciones digitales cada tres meses: es frecuente encontrar servicios que ya no se usan pero siguen cobrando. Cuarto, reconocer los avances financieros, aunque sean pequeños. Llegar al primer mes con el fondo de emergencia completo o cerrar un mes sin deuda nueva son logros que merecen reconocimiento, porque la motivación también forma parte de la educación financiera.
Estos hábitos no requieren perfección. Requieren consistencia, y eso es algo que se construye poco a poco.
Preguntas frecuentes sobre finanzas y trabajo desde casa
¿Cuánto debería destinar al fondo de emergencia si tengo ingresos variables?
Lo recomendable es acumular entre tres y seis meses de gastos esenciales. Con ingresos variables, apartar entre el 10% y el 20% de cada pago recibido puede ser un buen punto de partida. El porcentaje ideal depende de la estabilidad de los proyectos o contratos que se tengan en curso.
¿Puedo deducir gastos del home office en mi declaración de impuestos en México?
Si trabajas bajo el régimen de honorarios o actividad empresarial, algunos gastos como internet y electricidad podrían ser deducibles de forma proporcional. Lo más conveniente es consultar con una persona especialista en contabilidad para determinar qué aplica según tu régimen fiscal. Conservar las facturas de todos los servicios relacionados con el trabajo es un paso indispensable.
¿Qué porcentaje de los servicios del hogar corresponde al trabajo remoto?
Un método práctico es dividir las horas de trabajo entre las horas totales del día y aplicar ese porcentaje al costo del servicio. Si trabajas 8 horas de 24, alrededor del 33% del costo de internet podría considerarse gasto laboral. Este cálculo varía según el tipo de trabajo y el uso real de cada servicio.
¿Cómo evitar gastar de más cuando se trabaja todo el día en casa?
Establecer un presupuesto semanal para compras en línea y delivery ayuda a mantener el control sin eliminar esos gastos por completo. Designar un día específico para hacer compras reduce los pedidos impulsivos. Desactivar las notificaciones de tiendas en línea durante la jornada laboral también puede reducir la tentación de forma notable.
Si buscas una forma de poner en práctica la estrategia de apartados descrita en este artículo, podrías explorar la app de Mercado Pago, que permite separar dinero por metas y moverlo entre cuentas desde el celular. No reemplaza un plan financiero completo, pero podría complementar el método de presupuesto que mejor se adapte a tu situación.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.